
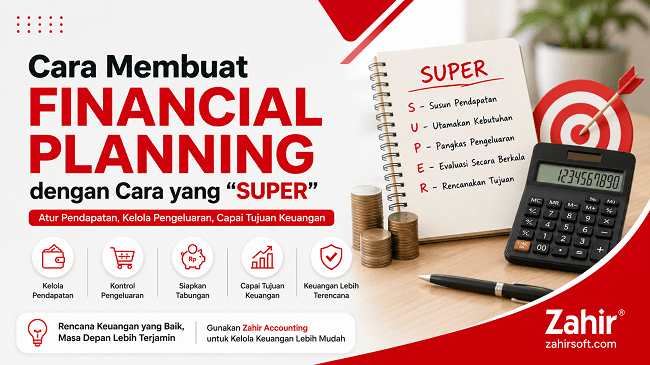
Cara Membuat Financial Planning dengan Cara yang SUPER
Uang merupakan bagian penting dalam kehidupan sehari-hari. Hampir setiap aktivitas membutuhkan perencanaan keuangan (financial planning), mulai dari memenuhi kebutuhan rumah tangga, membayar tagihan, menyiapkan dana darurat, menabung, berinvestasi, hingga mempersiapkan kebutuhan jangka panjang.
Masalahnya, memiliki penghasilan belum tentu berarti seseorang sudah mampu mengelola keuangan dengan baik. Ada orang yang penghasilannya cukup besar tetapi selalu merasa kekurangan di akhir bulan. Sebaliknya, ada juga yang memiliki pendapatan tidak terlalu besar tetapi mampu memenuhi kebutuhan, menabung, dan mempersiapkan tujuan keuangan dengan lebih teratur.
Perbedaannya sering kali terletak pada cara mengelola uang. Karena itu, financial planning atau perencanaan keuangan menjadi penting.
Financial planning membantu seseorang menentukan bagaimana pendapatan akan digunakan, berapa yang perlu disisihkan, pengeluaran apa yang harus diprioritaskan, serta tujuan keuangan apa yang ingin dicapai.
Lalu, bagaimana cara membuat financial planning yang sederhana tetapi efektif? Salah satu pendekatan yang dapat digunakan adalah konsep SUPER.
Apa Itu Financial Planning?
Financial planning adalah proses menyusun rencana untuk mengelola pendapatan, pengeluaran, tabungan, aset, utang, dan tujuan keuangan agar kondisi finansial dapat dikelola secara lebih terarah.
Perencanaan keuangan tidak selalu berarti harus memiliki penghasilan besar atau investasi yang rumit. Hal paling mendasar justru dimulai dari mengetahui:
- Berapa pendapatan setiap bulan?
- Berapa pengeluaran rutin?
- Berapa utang yang harus dibayar?
- Berapa uang yang dapat ditabung?
- Berapa dana darurat yang tersedia?
- Apa tujuan keuangan dalam jangka pendek?
- Apa tujuan keuangan dalam jangka panjang?
Tanpa mengetahui kondisi tersebut, seseorang akan lebih sulit menentukan apakah kondisi keuangannya sehat atau justru sedang mengalami masalah.
Mengapa Financial Planning Penting?
Tanpa perencanaan, uang cenderung digunakan berdasarkan kebutuhan yang muncul saat itu.
Gaji masuk, kemudian digunakan untuk berbagai keperluan. Setelah beberapa minggu, saldo mulai menipis dan akhirnya seseorang kembali menunggu penghasilan berikutnya.
Siklus seperti ini dapat terus berulang. Dengan financial planning, penggunaan uang menjadi lebih terarah. Beberapa manfaatnya antara lain:
1. Mengetahui Kondisi Keuangan
Anda dapat mengetahui dengan lebih jelas berapa jumlah pemasukan dan pengeluaran setiap bulan.
2. Mengurangi Pengeluaran Tidak Penting
Ketika semua pengeluaran dicatat, Anda dapat melihat mana yang benar-benar dibutuhkan dan mana yang hanya menghabiskan uang.
3. Membantu Mencapai Tujuan Keuangan
Menabung untuk membeli rumah, kendaraan, pendidikan, liburan, atau kebutuhan lainnya akan lebih mudah jika memiliki target dan rencana yang jelas.
4. Mempersiapkan Dana Darurat
Kondisi tidak terduga dapat terjadi kapan saja. Perencanaan membantu Anda menyiapkan cadangan dana sebelum masalah muncul.
5. Mengurangi Stres Finansial
Keuangan yang tidak terkontrol dapat menimbulkan tekanan. Dengan mengetahui kondisi keuangan secara jelas, pengambilan keputusan menjadi lebih terarah.
Cara Membuat Financial Planning dengan Metode SUPER
Agar lebih mudah diterapkan, berikut konsep SUPER yang dapat digunakan sebagai panduan sederhana dalam mengatur keuangan.
S — Susun Sumber Pendapatan
Langkah pertama adalah mengetahui seluruh sumber pendapatan. Jangan hanya mencatat gaji utama jika Anda memiliki penghasilan lain.
Misalnya:
- Gaji bulanan.
- Pendapatan usaha sampingan.
- Freelance.
- Komisi.
- Bonus.
- Pendapatan dari aset.
- Penghasilan lainnya.
Dengan mengetahui seluruh sumber pemasukan, Anda dapat menentukan kemampuan finansial secara lebih realistis.
Misalnya, seseorang memiliki gaji Rp7 juta per bulan dan mendapatkan penghasilan tambahan rata-rata Rp2 juta. Total pendapatan rata-rata menjadi Rp9 juta.
Namun, pendapatan tambahan yang tidak selalu pasti sebaiknya tidak langsung dianggap sebagai uang yang dapat dibelanjakan seluruhnya. Lebih baik membedakan antara pendapatan tetap dan pendapatan tidak tetap. Dengan begitu, rencana keuangan menjadi lebih aman.
U — Utamakan Kebutuhan
Tidak semua pengeluaran memiliki tingkat kepentingan yang sama. Karena itu, buat skala prioritas.
Kebutuhan dasar seperti makanan, tempat tinggal, listrik, transportasi, kesehatan, dan kewajiban utama harus ditempatkan di posisi yang lebih tinggi dibandingkan pengeluaran konsumtif.
Contohnya, jika Anda memiliki anggaran terbatas, membayar tagihan wajib tentu lebih penting daripada membeli barang yang sebenarnya belum dibutuhkan.
Membuat prioritas bukan berarti tidak boleh menikmati hasil kerja. Justru tujuan financial planning adalah memastikan Anda dapat menikmati uang tanpa mengorbankan kebutuhan dan tujuan keuangan yang lebih penting.
P — Pangkas Pengeluaran yang Tidak Perlu
Setelah mengetahui seluruh pengeluaran, langkah berikutnya adalah melakukan evaluasi. Coba periksa transaksi selama satu bulan terakhir.
Apakah ada pengeluaran yang sebenarnya tidak perlu? Misalnya:
- Terlalu sering membeli makanan di luar.
- Berlangganan layanan yang jarang digunakan.
- Belanja karena tergoda promo.
- Membeli barang hanya karena sedang tren.
- Pengeluaran kecil yang dilakukan berulang kali.
Pengeluaran kecil sering dianggap tidak signifikan. Padahal jika dilakukan setiap hari atau setiap minggu, jumlahnya dapat menjadi besar dalam satu bulan.
Bukan berarti semua pengeluaran harus dipotong. Yang perlu dilakukan adalah membedakan antara kebutuhan, keinginan, dan pengeluaran yang dapat ditunda.
E — Evaluasi Keuangan Secara Berkala
Financial planning bukan sesuatu yang dibuat sekali lalu selesai. Kondisi keuangan dapat berubah.
Pendapatan bisa meningkat atau menurun. Biaya hidup bisa bertambah. Seseorang bisa memiliki cicilan baru atau kebutuhan keluarga yang berbeda. Karena itu, lakukan evaluasi secara berkala.
Minimal setiap akhir bulan, periksa:
- Total pendapatan.
- Total pengeluaran.
- Jumlah tabungan.
- Pembayaran utang.
- Pengeluaran terbesar.
- Pencapaian target keuangan.
Dari evaluasi tersebut, Anda dapat mengetahui apakah rencana keuangan berjalan sesuai target. Jika ternyata pengeluaran terlalu besar, lakukan penyesuaian pada bulan berikutnya.
R — Rencanakan Tujuan Keuangan
Financial planning akan lebih efektif jika memiliki tujuan yang jelas. Jangan hanya mengatakan:
“Saya ingin punya banyak tabungan.”
Buat tujuan yang lebih spesifik.
Contohnya:
“Saya ingin memiliki dana Rp30 juta untuk dana darurat dalam 12 bulan.”
Dengan target tersebut, Anda dapat menghitung kebutuhan tabungan sekitar Rp2,5 juta per bulan. Tujuan keuangan dapat dibagi menjadi beberapa kategori.
Tujuan Jangka Pendek
Contohnya:
- Membayar utang.
- Membeli laptop.
- Liburan.
- Membentuk dana darurat.
Tujuan Jangka Menengah
Contohnya:
- Membeli kendaraan.
- Membuka usaha.
- Menyiapkan biaya pendidikan.
Tujuan Jangka Panjang
Contohnya:
- Membeli rumah.
- Dana pensiun.
- Pendidikan anak.
- Membangun aset.
Semakin jelas tujuan, semakin mudah menentukan berapa uang yang perlu disiapkan.
Cara Sederhana Membagi Pendapatan
Tidak ada satu formula yang wajib digunakan oleh semua orang.
Namun, salah satu pendekatan populer adalah membagi pendapatan berdasarkan beberapa kebutuhan utama:
Kebutuhan hidup → tabungan/dana darurat → tujuan finansial → hiburan atau keinginan.
Persentasenya dapat disesuaikan dengan kondisi masing-masing.
Misalnya seseorang memperoleh Rp10 juta per bulan.
Ia dapat membuat anggaran seperti:
- Rp5 juta untuk kebutuhan rutin.
- Rp2 juta untuk tabungan dan dana darurat.
- Rp1,5 juta untuk tujuan keuangan.
- Rp1 juta untuk kebutuhan fleksibel.
- Rp500 ribu sebagai cadangan.
Angka tersebut bukan aturan mutlak.
Yang paling penting adalah setiap rupiah memiliki tujuan.
Jangan Lupa Menyiapkan Dana Darurat
Salah satu bagian penting dalam financial planning adalah dana darurat.
Dana darurat berfungsi sebagai cadangan ketika terjadi kondisi yang tidak direncanakan.
Contohnya:
- Kehilangan pekerjaan.
- Kendaraan mengalami kerusakan.
- Kebutuhan kesehatan.
- Perbaikan rumah.
- Penurunan pendapatan.
- Kondisi keluarga yang membutuhkan biaya.
Besarnya dana darurat dapat disesuaikan dengan kondisi masing-masing individu, terutama berdasarkan jumlah pengeluaran bulanan dan kestabilan pendapatan.
Semakin tidak stabil pendapatan seseorang, semakin penting memiliki cadangan yang memadai.
Jadilah Pembeli yang Cerdas
Salah satu tantangan terbesar dalam mengatur keuangan adalah godaan konsumsi.
Promo, diskon, cashback, dan tren belanja dapat membuat seseorang membeli barang yang sebenarnya tidak dibutuhkan.
Sebelum membeli, coba tanyakan:
Apakah saya benar-benar membutuhkan barang ini?
Apakah sudah masuk dalam anggaran?
Apakah ada kebutuhan yang lebih penting?
Apakah pembelian ini akan mengganggu target keuangan saya?
Jika jawabannya tidak, tidak ada salahnya menunda pembelian. Menjadi pembeli yang cerdas bukan berarti selalu membeli barang paling murah. Yang lebih penting adalah mendapatkan nilai yang sesuai dengan uang yang dikeluarkan.
Catat Semua Pengeluaran
Banyak orang merasa sudah menghemat, tetapi tidak benar-benar mengetahui ke mana uangnya pergi. Karena itu, biasakan mencatat pengeluaran. Tidak perlu rumit. Anda dapat mencatat:
| Kategori | Contoh |
| Kebutuhan rumah | Makanan, listrik, air |
| Transportasi | BBM, transportasi umum |
| Cicilan | Kredit atau pinjaman |
| Hiburan | Makan di luar, rekreasi |
| Tabungan | Dana darurat |
| Tujuan finansial | Rumah, pendidikan, usaha |
Setelah satu bulan, jumlahkan semuanya. Anda mungkin akan menemukan pengeluaran yang selama ini tidak terasa tetapi ternyata cukup besar.
Hindari Mencampurkan Uang Pribadi dan Uang Usaha
Bagi Anda yang memiliki bisnis, ada satu hal penting yang perlu diperhatikan.
Pisahkan keuangan pribadi dan keuangan usaha.
Kesalahan ini sering terjadi pada pemilik UMKM.
Uang dari penjualan usaha digunakan untuk kebutuhan pribadi. Kemudian ketika bisnis membutuhkan modal kerja, pemilik kesulitan mengetahui berapa sebenarnya uang yang tersedia.
Pisahkan rekening, pencatatan, dan transaksi sebisa mungkin.
Dengan demikian, kondisi keuangan pribadi dan bisnis dapat dilihat secara lebih jelas.
Untuk bisnis yang transaksinya sudah semakin banyak, penggunaan software akuntansi dapat membantu pencatatan dan pengelolaan keuangan menjadi lebih terstruktur.
Dua Pola dalam Financial Planning
Secara sederhana, ada dua pola yang sering ditemukan dalam pengelolaan keuangan.
Pola Pertama: Mengikuti Pendapatan
Seseorang menentukan pengeluaran berdasarkan jumlah pendapatan yang tersedia.
Jika pendapatan meningkat, pengeluaran ikut meningkat.
Risikonya, kenaikan penghasilan tidak selalu menghasilkan peningkatan aset atau tabungan karena gaya hidup ikut meningkat.
Pola Kedua: Menentukan Tujuan Terlebih Dahulu
Seseorang menentukan tujuan keuangannya terlebih dahulu.
Misalnya ingin menabung Rp2 juta per bulan.
Setelah itu, pengeluaran disusun agar target tersebut dapat tercapai.
Pola kedua membuat seseorang lebih sadar terhadap prioritas keuangannya.
Financial Planning Bukan Berarti Harus Pelit
Perencanaan keuangan bukan berarti Anda tidak boleh menikmati hasil kerja.
Justru financial planning membantu Anda menentukan kapan harus menabung dan kapan dapat menggunakan uang untuk menikmati kehidupan.
Masalahnya bukan pada membeli sesuatu yang Anda sukai.
Masalah muncul ketika pengeluaran dilakukan tanpa memperhitungkan kemampuan dan tujuan keuangan.
Dengan perencanaan yang baik, Anda dapat menikmati uang dengan lebih tenang karena kebutuhan utama, tabungan, dan tujuan keuangan sudah diperhitungkan.
Gunakan Teknologi Financial Planning untuk Membantu Mengontrol Keuangan
Saat jumlah transaksi semakin banyak, pencatatan manual dapat menjadi melelahkan.
Teknologi dapat membantu membuat proses pencatatan lebih praktis.
Untuk keuangan pribadi, aplikasi pencatatan dapat membantu memonitor pengeluaran dan pemasukan.
Sedangkan untuk pemilik usaha, kebutuhan pengelolaan keuangan jauh lebih kompleks.
Bisnis perlu mengelola:
- Penjualan.
- Pembelian.
- Kas dan bank.
- Persediaan.
- Hutang.
- Piutang.
- Biaya operasional.
- Laporan laba rugi.
- Arus kas.
Dalam kondisi tersebut, software akuntansi dapat membantu bisnis memperoleh data keuangan yang lebih terstruktur.
Zahir menyediakan solusi akuntansi dan bisnis untuk membantu perusahaan mengelola transaksi serta memperoleh laporan yang dibutuhkan untuk pengambilan keputusan.
Pertanyaan Financial Planning
Apa itu financial planning?
Financial planning adalah proses merencanakan dan mengelola pendapatan, pengeluaran, tabungan, utang, aset, serta tujuan keuangan agar kondisi finansial lebih terarah.
Bagaimana cara membuat financial planning untuk pemula?
Mulai dengan mencatat seluruh pendapatan dan pengeluaran. Setelah itu buat prioritas kebutuhan, tentukan target tabungan, siapkan dana darurat, dan evaluasi kondisi keuangan secara rutin.
Apakah financial planning hanya untuk orang kaya?
Tidak. Justru financial planning dapat membantu siapa saja, termasuk orang dengan pendapatan terbatas, karena membantu menentukan prioritas penggunaan uang.
Berapa persen pendapatan yang harus ditabung?
Tidak ada persentase yang berlaku untuk semua orang. Jumlahnya harus disesuaikan dengan pendapatan, kebutuhan, utang, kondisi keluarga, dan tujuan keuangan.
Mengapa pengeluaran perlu dicatat?
Karena tanpa pencatatan, seseorang sering tidak menyadari ke mana uangnya digunakan. Catatan pengeluaran membantu menemukan kebocoran anggaran dan membuat evaluasi menjadi lebih objektif.
Kesimpulan
Financial planning bukan hanya tentang bagaimana mendapatkan lebih banyak uang, tetapi bagaimana mengelola uang yang dimiliki agar dapat digunakan secara tepat.
Mulailah dari hal sederhana: susun sumber pendapatan, utamakan kebutuhan, pangkas pengeluaran yang tidak perlu, evaluasi kondisi keuangan, dan rencanakan tujuan keuangan.
Konsep SUPER dapat menjadi pengingat sederhana untuk membangun kebiasaan tersebut.
Jangan menunggu memiliki penghasilan besar untuk mulai membuat perencanaan keuangan. Justru semakin cepat Anda memahami kondisi keuangan, semakin mudah Anda menentukan langkah berikutnya.
Jika Anda memiliki bisnis, prinsip yang sama juga berlaku. Keuangan usaha perlu dicatat dan dipantau secara teratur agar keputusan bisnis tidak hanya berdasarkan perkiraan.
📱 Ingin Keuangan Bisnis Lebih Teratur?
Jika bisnis Anda masih menggunakan Excel atau pembukuan manual dan mulai kesulitan memantau transaksi, stok, hutang, piutang, maupun laporan keuangan, Zahir Accounting dapat membantu mengelolanya dalam sistem yang lebih terstruktur.
Konsultasikan kebutuhan bisnis Anda dengan tim ZahirSoft:
Konsultasi Gratis : 08116692888
Coba Demo Zahir Accounting : Download Demo Gratis 14 Hari
Software Keuangan untuk Bisnis : https://zahirsoft.com/software-akuntansi/
E-book Laporan jadi Terbib, Bisnis jadi Hebat Gratis : Download free
Ceritakan jenis usaha, jumlah transaksi, kebutuhan laporan, dan kendala pembukuan yang sedang Anda hadapi.
Jangan hanya bekerja keras mencari uang. Pastikan Anda juga memiliki rencana untuk mengelolanya.
Mulai rapikan keuangan dan bangun bisnis dengan keputusan yang lebih terukur bersama Zahir.